اس ام اس موزیک / دانلود آهنگ های جدید
اس ام اس موزیک / دانلود آهنگ های جدیداس ام اس موزیک / دانلود آهنگ های جدید
اس ام اس موزیک / دانلود آهنگ های جدیدالیور هویساید
الیور هویساید (به انگلیسی: Oliver Heaviside) مهندس برق ،ریاضیدان و فیزیکدان خودآموخته انگلیسی بود. وی اعداد مختلط را وارد مطالعه مدارهای الکتریکی کرد، روشی برای حل ساده معادلات دیفرانسیل ابداع کرد (که مدتی بعد مشخص گردید که با تبدیل لاپلاس هم ارز است)، معادلات ماکسول را بر حسب نیروهای الکتریکی و مغناطیسی و شار مغناطیسی فرمول بندی کرد و نیز نمادگذاری حساب برداری را به شکلی نو درآورد.
تابع پلهای هویساید
تابع پلهای هویساید (Heaviside step function) H(x)\! یا تابع پلهای یکّه تابعی ناپیوسته و چندضابطهای است که مقدارش برای اعداد منفی صفر و برای اعداد مثبت یک است. این تابع به نام دانشمند انگلیسی الیور هویساید نامگذاری شده است.
تابع دلتای دیراک
تابع دلتای دیراک یک تابع تعمیمیافته و شکل خاصی از ضربهٔ واحد است که اولین بار توسط فیزیکدان انگلیسی پاول دیراک مطرح شد و به نام او نامگذاری گردید.این تابع که با حرف یونانی دلتا \delta نمایش داده میشود، در نقطهٔ x =0 مقداری برابر بینهایت و در دیگر نقاط مقداری برابر با صفر دارد و در نتیجه انتگرال آن نیز روی بازهٔ منفی بینهایت تا مثبت بینهایت برابر یک خواهد بود.
باید توجه داشت که تابع دلتا با وجود اینکه با عنوان تابع خوانده میشود، در مفهوم، تابع نیست و بیشتر به یک تابع توزیع که در علم آمار کاربرد دارد، شبیهاست. بهعنوان مثال ضربهٔ یک چوب بیسبال به توپ در زمان کوتاهی که میتوان آن را صفر محسوب کرد، وارد میشود. در نتیجه در این زمان نیروی واردشده به توپ بصورت یک تابع ظاهر نمیشود.
تابع دلتا مشتق تابع پلهای هویساید محسوب گردد.
تعریف
تابع پلهای هویساید
دلتای دیراک را با اغماض میتوان چنین تعریف کرد :
\delta(x) = \begin{cases} \infty, & x = 0 \\ 0, & x \ne 0 \end{cases} \quad;\quad\quad \quad\int_{-\infty}^\infty \delta(x) \, dx = 1
از تبعات این تعریف یکی این است که:
\int_{-\infty}^\infty f(x) \delta(x) dx = f(0)
تابع چگالی احتمال
در آمار و احتمالات تابع چگالی احتمال به تابعی اطلاق میشود که توزیعی آماری را به شکل انتگرالی نمایش دهد. مقدار این تابع غیر منفی است.محتویات
۱ توزیع پیوسته یک متغیره
۲ تعریف
۳ چند روش محاسبه
۴ رابطه بین توزیع های گسسته و پیوسته
۵ چگالی احتمال توابع چند متغیره
۵.۱ چگالی توزیع حاشیه ای
۵.۲ استقلال
۵.۳ نتیجه فرعی
۵.۴ مثال
۶ جمع دو متغیر تصادفی مستقل
۷ متغیرهای وابسته و تغییر متغیر
۷.۱ متغیرهای چندگانه
۸ منابع
توزیع پیوسته یک متغیره
تابع توزیع نرمال N(0, σ2).
احتمال آنکه متغیر تصادفی در بازه [a,b] واقع شود از رابطهٔ زیر بدست میآید:
\Pr(a \leq X \leq b) =\int_a^b f(x)\,dx
همچنین کل مساحت زیر نمودار برابر است با ۱؛ یعنی:
\int_{-\infty}^\infty \,f(x)\,dx = 1
در نتیجه تابع توزیع تجمعی را میتوان بصورت زیر نوشت:
F(x) = \int_{-\infty}^x f(u) \, \mathrm{d}u ,
و اگر f تابعی پیوسته باشد:
f(x) = \frac{\mathrm{d}}{\mathrm{d}x} F(x) .
تعریف
متغیر تصادفی X را در نظر بگیرید که مقدار آن در فضای اندازه (\mathcal{X}, \mathcal{A}) تعریف شده و توزیع احتمال آن اندازه X∗P در (\mathcal{X}, \mathcal{A}) است، آنگاه چگالی X نسبت به اندازه مرجع μ در (\mathcal{X}, \mathcal{A}) بواسطه مشتق رادون−نیکودیم به شکل زیر تعریف میشود:
f = \frac{\mathrm d X_*P}{\mathrm d \mu} .
بعبارت دیگر، به ازای هر مجموعه اندازهپذیر A \in \mathcal{A}، f میتواند هر تابع قابل اندازهگیری با ویژگی زیر باشد:
\Pr [X \in A ] = \int_{X^{-1}A} \, \mathrm d P = \int_A f \, \mathrm d \mu
برخلاف احتمالی که به یک متغیر تصادفی گسسته نسبت داده می شود، تابع چگالی احتمال می تواند مقادیر بیشتر از یک را نیز اختیار کند. به طور مثال توزیع یکنواخت در بازه [1/2 ,0] چگالی احتمالی f(x) = 2 برای 0 ≤ x ≤ ½ دارد و f(x) = 0 برای خارج این بازه دارد با داشتن تابع چگالی احتمالی متغیر تصادفی X می توان مقدار امید ریاضی آن را به شکل زیر محاسبه کرد
\operatorname{E}[X] = \int_{-\infty}^\infty x\,f(x)\,dx.
چند روش محاسبه
از روش های بدست آوردن تابع چگالی احتمالی متغیر تصادفی X مشتق گیری از تابع توزیع تجمعی (FX(x آن است و که به صورت زیر تعریف می شود x \to F_X(x) = \operatorname{P}(X\leq x)
\frac{d}{dx}F(x) = f(x).
یک روش دیگر برای بدست آوردن تابع چگالی احتمالی متغیر تصادفی X تخمین مقدار آن در یک بازه کوچک مانند [x, x + \varepsilon] : است.
\Pr(x<X<x+\varepsilon) = f(t)\,\varepsilon.
یا به عبارت دیگر \lim_{\varepsilon \to 0} P(x <X <x + \varepsilon) / \varepsilon :
رابطه بین توزیع های گسسته و پیوسته
می توان بعضی از متغیر های تصادفی گسسته را نیز با استفاده از تابع چگالی احتمالی توصیف کرد. به طور مثال برای متغیر تصادفی که دو مقدار 1 و -1 را هر کدام با احتمال 1/2 می گیرد، می توان چگالی احتمال زیر را نسبت داد
f(t) = \frac{1}{2}(\delta(t+1)+\delta(t-1)).
به طور کلی اگر متغیر تصادفی n مقدار حقیقی را اختیار کند می توان تابع چگالی احتمای آن را به این شکل نوشت
f(t) = \sum_{i=1}^np_i\, \delta(t-x_i),
که مقادیر x1, …, xn مقادیری هستند که متغیر تصادفی X با احتمال p1, …, pn اختیار می کند..
چگالی احتمال توابع چند متغیره
برای متغیرهای تصادفی X1, …, Xn همچنین این امکان وجود دارد که یک تابع چگالی چند متغیره تعریف کنیم که به تمامی "X" ها بستگی داشته باشد که به آن تابع چگالی احتمال مشترک (توام) گویند. این تابع چگالی تابع چگالی n متغیره نام دارد به طوری که به ازای هر فضای احتمال "n" بعدی "D" از متغیر های تصادفی x1, …, xn احتمال اینکه این دسته متغیرها در "D" قرار بگیرند، به صورت زیر است:
\Pr \left( X_1,\ldots,X_N \isin D \right) = \int_D f_{X_1,\dots,X_N}(x_1,\ldots,x_N)\,dx_1 \cdots dx_N.
اگر( F(x1, …, xn) = Pr(X1 ≤ x1, …, Xn ≤ xn باشد، به آن توزیع تجمعی احتمال بردار (X1, …, Xn) گوییم که در آنصورت توزیع چگالی احتمال توام از طریق مشتق گیری از آن بدست می آید:
f(x) = \frac{\partial^n F}{\partial x_1 \cdots \partial x_n} \bigg|_x
چگالی توزیع حاشیه ای
(fXi(xi به ازای i=1, 2, …,n چگالی توزیع حاشیه ای می گوییم که فقط تابع Xi است. میتوان آنرا از طریق انتگرال گیری از توزیع تجمعی نسبت به n-1 متغیر دیگر بدست آورد.
f_{X_i}(x_i) = \int f(x_1,\ldots,x_n)\, dx_1 \cdots dx_{i-1}\,dx_{i+1}\cdots dx_n .
استقلال
تابع توزیع مشترک n متغیره X1, …, Xn مستقل از تک تک آنها مستقل است اگر و تنها اگر:
f_{X_1,\dots,X_n}(x_1,\ldots,x_n) = f_{X_1}(x_1)\cdots f_{X_n}(x_n).
نتیجه فرعی
اگر بتوان تابع توزیع مشترک یک بردار n تایی را به صورت حاصلضرب n تابع تک متغیره نوشت
f_{X_1,\dots,X_n}(x_1,\ldots,x_n) = f_1(x_1)\cdots f_n(x_n),
(لزومی ندارد که هر fi یک چگالی احتمال باشد) در آنصورت n متغیر از یکدیگر مستقل هستند و چگالی توزیع احتمال هریک به صورت زیر محاسبه میشود:
f_{X_i}(x_i) = \frac{f_i(x_i)}{\int f_i(x)\,dx}.
مثال
این مثال ابتدایی حالت ساده دو متغیره از تعریف تابع چکالی احتمال چند متغیره است. فرض کنید فضای \vec R یک فضای دو متغیره با بردار مختصات (X, Y) است. احتمال اینکه \vec R در کنج مثبت باشد، اینگونه است:
\Pr \left( X> 0, Y> 0 \right) = \int_0^\infty \int_0^\infty f_{X,Y}(x,y)\,dx\,dy.
جمع دو متغیر تصادفی مستقل
تابع چگالی احتمال دو متغیر مستقل U و V، که هر یک دارای یک تابع چگالی احتمالند، کانولوشن تابع چگالی تک تک آن هاست:
f_{U+V}(x) = \int_{-\infty}^\infty f_U(y) f_V(x - y)\,dy = \left( f_{U} * f_{V} \right) (x)
میتوان رابطه بالا را به N متغیر مستقل، با چگالی های U1, …, UN تعمیم داد:
f_{U_{1} + \ldots + U_{N}}(x) = \left( f_{U_{1}} * \ldots * f_{U_{N}} \right) (x)
متغیرهای وابسته و تغییر متغیر
اگر تابع چگالی احتمال متغیر تصادفی X به صورت (fX(x داده شده باشد، میتوان(ولی معمولاً غیر ضروری است، زیر را مشاهده کنید) تابع چگالی احتمال متغیری مانند (Y = g(X را محاسبه کرد. به این کار "تغییر متغیر" میگویند و در عمل برای تولید متغیر تصادفی با شکل دلخواه fg(X) = fY با استفاده از مولد عدد تصادفی شناخته شده(برای مثال یکنواخت)، مورد استفاده قرار میگیرد.
اگر تابع g یکنواخت باشد، در آنصورت تابع چگالی حاصل به صورت زیر است:
f_Y(y) = \left| \frac{1}{g'(g^{-1}(y))} \right| \cdot f_X(g^{-1}(y)).
در اینجا منظور از g−1، تابع معکوس و منظور از 'g، تابع مشتق است.
این به دنبال این حقیقت ناشی میشود که احتمال در ناحیه مشتق گیری تحت تاثیر تغییر متغیر، باید ثابت بماند. یعنی:
\left| f_Y(y)\, dy\right| = \left| f_X(x)\, dx\right|,
یا
f_Y(y) = \left| \frac{dx}{dy} \right| f_X(x) = \left| \frac{1}{g'(x)} \right| f_X(x) = \left| \frac{1}{g'(g^{-1}(y))} \right|f_X(g^{-1}(y)).
برای توابعی که یکنواخت نیستند، تابع چگالی احتمال "y" به صورت زیر است:
\sum_{k=1}^{n(y)} \left| \frac{1}{g'(g^{-1}_{k}(y))} \right| \cdot f_X(g^{-1}_{k}(y))
که در آن (n(y تعداد جواب های "x" برای رابطه g(x) = y و (g−1k(y ها همان جواب ها هستند.
حال وسوسه انگیز است که در مورد امید ریاضی((E(g(X نیز بیندیشیم. به این منظور ابتدا باید چگالی احتمال( fg(X را برای متغیر تصادفی جدید (Y = g(X بیابیم. به جای محاسبه
E(g(X)) = \int_{-\infty}^\infty y f_{g(X)}(y)\,dy,
بهتر است
E(g(X)) = \int_{-\infty}^\infty g(x) f_X(x)\,dx.
را محاسبه کرد.
دو انتگرال در تمامی شرایط در حالی که X و (g(X دارای تابع توزیع چگالی باشند، جواب یکسانی دارند. هیچ الزامی وجود ندارد که تابع g یک تابع یک به یک باشد. برخی مواقع انتگرال دوم، بسیار راحت تر از اولی قابل محاسبه است.
متغیرهای چندگانه
فرمول بالا را میتوان به متغیرهایی (که آنها را دوباره y می نامیم) وابسته به چند متغیر تصادفی تعمیم داد. (f(x0, x1, …, xm−1 را میتوان به عنوان تابع چگالی احتمال y در نظر گرفت که به آنها وابسته است که این وابستگی به صورت y = g(x0, x1, …, xm−1) است. در نتیجه تابع چگالی به صورت زیر بدست می آید:
\int\limits_{y = g(x_0, x_1, \dots, x_{m-1})} \frac{f(x_0, x_1,\dots, x_{m-1})}{\sqrt{\sum_{j=0}^{j<m}} (\frac{\partial g}{\partial x_j}(x_0, x_1, \dots , x_{m-1}))^2} \; dV
که در آن انتگرال روی m-1 بعد است و باید dV را متناسب با این انتگرال پارامتریزه جایگزین کرد. متغیرهای تصادفی x0, x1, …, xm−1 باالتبع توابعی از این پارامتریزه کردن ها هستند.
شاید بصری به نظر برسد، ولی این ناشی از مطلب زیر است: فرض کنید 'x' یک متغیر تصادفی n-بعدی با تابع چگالی احتمال f است. اگر y = H(x) و H تابعی دوسویه و تشخیص پذیر باشد، y دارای چگالی احتمال g است:
g(\mathbf{y}) = f(\mathbf{x})\left\vert \det\left(\frac{d\mathbf{x}}{d\mathbf{y}}\right)\right \vert
که مشتق در نظر گرفته شده، ماتریس ژاکوبی معکوس تابع H نسبت به y است.
با استفاده از تابع دلتا، (و فرض بر استقلال) جواب یکسانی به صورت زیر بدست می آید.
اگر تابع چگالی احتمال متغیرهای تصادفی مستقل Xi, i = 1, 2, …n به صورت (fXi(xi داده شده باشند، میتوان تابع چگالی احتمال متغیرهایی مانند (Y = G(X1, X2, …Xn را حساب کرد. فرمول زیر ارتباطی بین تابع چگالی احتمال y که با (fY(y نشان میدهیم و (fXi(xi با استفاده از تابع دلتای دیراک برقرار میکند:
f_Y(y) = \int_{-\infty}^\infty \int_{-\infty}^\infty \ldots \int_{-\infty}^\infty f_{X_1}(x_1)f_{X_2}(x_2) \ldots f_{X_n}(x_n)\delta(y-G(x_1,x_2,\ldots x_n))\,dx_1\,dx_2\,\ldots dx_n
تابع توزیع تجمعی
تابع توزیع تجمعی تابعی است غیر صفر و همنوای صعودی که برد آن بازه [۰٫۱] بوده و احتمال آنکه متغیر تصادفی X دارای مقداری کوچکتر از x باشد را نشان میدهد، یعنی:x \to F_X(x) = \operatorname{P}(X\leq x) [۲]
از این تعریف میتوان نتیجه گرفت که
P(a< X \le b)=F_X(b)-F_X(a)
تابع توزیع تجمعی را میتوان به صورت زیر بر اساس تابع چگالی احتمال نیز تعریف کرد
F(x) = \int_{-\infty}^x f(t)\,dt. [۳]
در مورد متغیر های تصادفی با مقادیر گسسته این تعریف به صورت زیر است :
\Pr(X=x) =F(x_0)-F(x_0-) , که در اینجا F(x_0-) به معنی حد چپ تابع F_X(x) است وقتی که x به x_0 میل میکند [۴]
خواص تابع توزیع تجمعی
تمام توابع توزیع تجمعی صعودی (ولی نه لزوما صعودی اکید) و از راست پیوسته هستند.
\lim_{x\to -\infty}F(x)=0, \quad \lim_{x\to +\infty}F(x)=1.
توزیع احتمال
در نظریه احتمال و آمار تابع توزیع احتمال بیانگر احتمال هر یک از مقادیر متغیر تصادفی (در مورد متغیر گسسته) و یا احتمال قرار گرفتن متغیر در یک بازه مشخص (در مورد متغیر تصادفی پیوسته) میباشد. توزیع تجمعی احتمال یک متغیر تصادفی تابعی است از دامنهٔ آن متغیر بر بازهٔ [0,1]. به طوری که احتمال رخدادن پیشامدهای با مقدار عددی کمتر از آن را نمایش میدهد. و به صورت دقیق به شکل زیر تعریف میشود:F_X(x) = \Pr\left[ X \le x \right]
بر اساس این که این متغیر گسسته یا پیوسته باشد توزیع گسسته یا پیوسته نام میگیرد.
خاصیتهای تابع توزیع احتمال
همواره داریم: F_X(+\infty) = 1 و F_X(-\infty) = 0
تابع توزیع تجمعی غیر نزولی ست، یعنی: x_1 \le x_2 \Rightarrow F_X(x_1) \le F_X(x_2)
تابع توزیع همواره از راست پیوستهاست: \lim_{x\rightarrow a^{+}} F(x)=F(a)
اگر تابع توزیع تجمعی پیوسته باشد مشتق ان برابر تابع چگالی متغیر مورد بررسی است و اگر تابع توزیع گسسته باشد مشتق ان برابر تابع احتمال متغیر مورد بررسی است.
میانه
میانه (به انگلیسی: Median) در آمار و نظریه احتمالات نوعی سنجش گرایش به مرکز است. میانه عددی است که یک جمعیت آماری و یا یک توزیع احتمالی را به دو قسمت مساوی تقسیم میکند. اگر تعداد جمعیت آماری زوج باشد، میانه با میانگین دو عضو جمعیت که در وسط جمعیت آماری قرار دارند، محاسبه میشود.مثال
میانه یک جمعیت آماری متناهی را میتوان با مرتب کردن آن و انتخاب عددی که در وسط قرار میگیرد تعیین کرد. در صورتی که جمعیت برابر با عددی زوج باشد آنگاه میانه برابر است با میانگین دو عددی که در وسط قرار میگیرند. به طور مثال اگر اعداد a, b, c به ترتیب باشند آنگاه میانه، M، برابر است با: M=b و همینطور برای اعداد a, b, c, d میانه برابر است با: M=(b+c)/2 میانه در هرسری از دادهها منحصربهفرد است .
شاخصهای مرکزی
سنجشهای گرایش به مرکز (به انگلیسی: Measures of Central Tendency) به اعدادی گویند که توزیعی از مشاهدات یا دادههایی اندازه گیری شده را خلاصه و توصیف میکنند.[۱]میانگین، مد، و میانه، هر سه نمونههایی از سنجشهای گرایش به مرکز هستند.
میانگین حسابی
در دانش آمار میانگین حسابی یا متوسط حسابی (به انگلیسی: Arithmetic mean) نوعی سنجش گرایش به مرکز است، و عبارت است از مجموع مقادیر موجود در یک مجموعه دادهها تقسیم بر تعداد آنها.
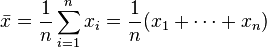
میانگین وزنی
در دانش آمار میانگین وزنی یا میانگین حسابی وزنی یا میانگین موزون (به انگلیسی: Weighted mean) نوعی سنجش گرایش به مرکز است، و عبارت است از میانگین حسابی یک مجموعه دادههای نابرابر و ناموزون.در محاسبه میانگین وزنی یک مجموعه عاملهای نابرابر، برای هر یک از عاملها، وزن یا ارزش معینی در نظر گرفته میشود و سپس آن عامل در وزن معین ضرب میگردد. آنگاه جمع این ارقام به دست آمده بر تعداد کل عاملها تقسیم میشود.
\bar{x} = \frac{ \sum_{i=1}^n w_i x_i}{\sum_{i=1}^n w_i},
میانگین
در مطالعه توزیع یک جامعه آماری مقدار نماینده که اندازهها در اطراف آن توزیع شدهاند را مقدار مرکزی مینامند و هر معیار عددی را که معرف مرکز مجموعه دادهها باشد، معیار گرایش به مرکز مینامند. میانگین و میانه از متداولترین معیارهای گرایش به مرکز هستند.[۱]محتویات
۱ انواع
۲ مقایسه میانگین٬ میانه و مد
۳ جستارهای وابسته
۴ منابع
انواع
میانگین در ریاضیات و آمار کاربرد متفاوت دارد، که در ریاضیات شامل
میانگین حسابی
میانگین هندسی
میانگین هارمونیک
و در آمار به امید ریاضی که یک متغیر تصادفی است و همچنین میانگین جامعه آماری نامیده میشود.
میانگینهای دیگری نیز در دانشهای گوناگون کاربرد دارند که از میان شناختهشدهترین آنها میتوان میانگین وزنی را نام برد.
مقایسه میانگین٬ میانه و مد
نوشتار(های) وابسته: مد (آمار) و میانه (آمار)
مقایسه مشترک متوسط ریاضی در مجموعه { ۱, ۲, ۲, ۳, ۴, ۷, ۹ } نوع توضیح مثال نتیجه
میانگین حسابی جمع ارزش یک مجموعه داده تقسیم بر تعداد ارزشها: \scriptstyle\bar{x} = \frac{1}{n}\sum_{i=1}^n x_i ۷ / (۱+۲+۲+۳+۴+۷+۹) ۴
میانه (آمار) ارزش عددی واقع شده در وسط یک مجموعه داده پس از حذف بزرگترین و کوچکترین داده از مجموعه ۱, ۲, ۲, ۳, ۴, ۷, ۹ ۳
مد پر تکرارترین ارزش در یک مجموعه داده ۱, ۲, ۲, ۳, ۴, ۷, ۹ ۲